Rezumat & Idei-cheie
869 de dosare de insolvență deschise în septembrie 2026 confirmă o deteriorare concentrată în trei sectoare: HoReCa (+233%), transport rutier (+73%) și construcții (+38%). Fenomenul este corelat cu o rată NPL de 5,6% la companiile nefinanciare și cu un grad de intermediere bancară de doar 8,8% din pasivele firmelor românești, cel mai scăzut din regiune.
- 869 de dosare de insolvență au fost deschise în septembrie 2026, cu o concentrare severă în HoReCa, transport și construcții.
- Insolvențele din restaurante au crescut cu 233%, un indicator avansat al scăderii consumului populației.
- Rata creditelor neperformante (NPL) la companiile nefinanciare este de 5,6%, dublu față de media sectorului bancar general (2,8%).
- Finanțarea bancară și IFN acoperă doar 8,8% din pasivele companiilor românești, față de 50% în regiune și 100% în UE, forțând firmele spre creditul comercial inter-companii.
- Vânzarea creanțelor neperformante rămâne limitată pe segmentul B2B comparativ cu B2C, reducând opțiunile de curățare a bilanțurilor pentru companii.
Răspuns direct: ce s-a schimbat în septembrie 2026
În septembrie 2026 au fost deschise 869 de dosare de insolvență la nivel național, cel mai ridicat nivel lunar din ultimii ani. Creșterea nu este uniformă: trei sectoare concentrează aproape integral șocul — restaurantele și unitățile HoReCa (+233%), transportul rutier de mărfuri (+73%) și construcțiile de clădiri (+38%). Cei trei indicatori sunt corelați direct cu scăderea consumului populației și cu erodarea capacității de plată a companiilor din aval.
De ce explozia din HoReCa este un semnal avansat de risc
Creșterea de 233% a insolvențelor în restaurante nu este un fenomen izolat de sector, ci un indicator avansat al deteriorării puterii de cumpărare a populației. Restaurantele reprezintă, în structura bugetului de familie, printre primele cheltuieli eliminate atunci când venitul disponibil scade. Falimentul masiv din HoReCa precede, de regulă, cu una-două luni, efecte similare în retail și servicii adiacente.
Mecanismul este liniar: scăderea venitului disponibil reduce frecvența ieșirilor la restaurant, ceea ce scade cifra de afaceri a operatorilor HoReCa, care la rândul lor întârzie plățile către furnizorii de alimente, băuturi și utilități. Datele Eurostat confirmă contextul mai larg — vânzările de retail din România au scăzut cu 5,7% an/an în iulie 2026, cea mai mare scădere din Uniunea Europeană la comerțul cu amănuntul.
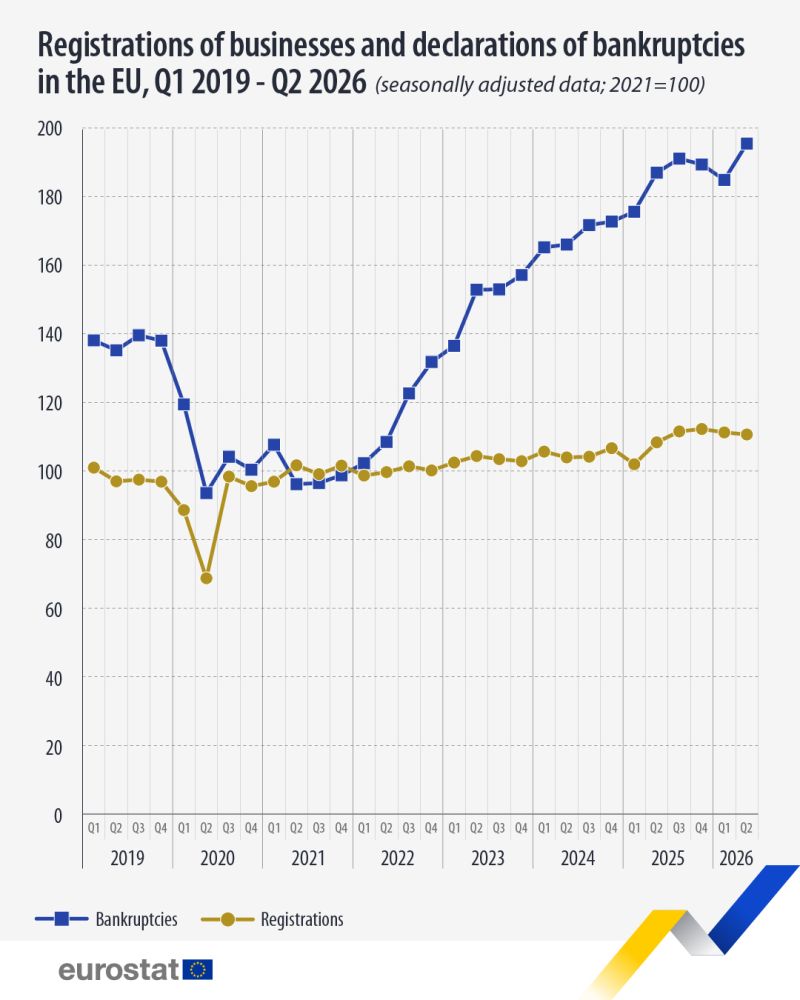 Declarațiile de faliment în UE au urcat la un nivel record în trimestrul II din 2026, în timp ce înregistrările de firme noi stagnează. Sursă: Eurostat.
Cum se transmite șocul către transport și construcții
Insolvențele din transportul rutier de mărfuri (+73%) și din construcțiile de clădiri (+38%) nu sunt cauze primare, ci efecte secundare ale contracției consumului. Mecanismul de transmisie funcționează în cascadă pe lanțul de aprovizionare: scăderea consumului reduce volumele de mărfuri transportate, ceea ce prăbușește tarifele de transport și supraîncarcă piața cu capacitate neutilizată; în paralel, costul ridicat al capitalului și prelungirea termenelor de plată peste limitele contractuale blochează lichiditatea constructorilor.
Această cascadă în patru faze — contractare cumpărare, șoc în retail/HoReCa, gât de sticlă logistic, blocaj generalizat — arată că deteriorarea financiară nu începe de la furnizori, ci este împinsă de la consumatorul final în susul lanțului de producție și distribuție.
Ce arată rata NPL de 5,6% la companiile nefinanciare
Segmentul companiilor nefinanciare din România înregistrează o rată a creditelor neperformante (NPL) de 5,6%, dublu față de rata generală a sectorului bancar (2,8%, martie 2026, conform BNR). Acest indicator reflectă o deteriorare clară a lichidității în sectorul real și confirmă că dificultățile de plată nu sunt concentrate doar în sectoarele vizibile public (HoReCa, transport, construcții), ci se extind structural în economia reală.
Deteriorarea capacității de lichiditate are două cauze structurale conexe, ambele legate de modul în care companiile românești se finanțează și își administrează creanțele comerciale.
De ce crește timpul de încasare: subintermedierea cronică
România ocupă primul loc în Uniunea Europeană la ponderea creditului comercial inter-companii ca sursă de finanțare, un fenomen explicat de subintermedierea financiară cronică a economiei. Creditarea bancară a companiilor reprezintă aproximativ 20% din PIB în România, comparativ cu circa 50% în regiune (Polonia, Cehia, Ungaria) și peste 100% în media Uniunii Europene.
Acest decalaj forțează firmele românești să se finanțeze excesiv prin amânarea reciprocă a plăților — practic, companiile se împrumută între ele prin întârzierea facturilor, în absența unui acces suficient la credit bancar. Consecința directă este creșterea timpului de încasare pentru contractele comerciale și o expunere ridicată la efectul de domino: neplata unui singur debitor important poate bloca întregul lanț de furnizori direcți.
Finanțarea bancară acoperă doar 8,8% din pasivele companiilor
Conform datelor BNR, finanțarea prin credite bancare și instituții financiare nebancare (IFN) reprezintă doar 8,8% din totalul pasivelor companiilor din România. Creditul de la acționari și afiliați rămâne predominant ca sursă alternativă de finanțare, fenomen care reflectă aceeași subintermediere structurală: 20% din PIB creditare companii în România, față de 50% în regiune și 100% în UE.
Absența unei plase de siguranță bancare — băncile reducându-și expunerea pe companiile cu risc ridicat — împinge riscul de neplată direct spre furnizorii mici, care nu au capacitatea de a absorbi șocuri de lichiditate prelungite.
| Indicator | Valoare 2026 | Context |
|---|---|---|
| Dosare insolvență, septembrie | 869 | Cel mai ridicat nivel lunar din ultimii ani |
| Insolvențe HoReCa/restaurante | +233% | Indicator avansat al scăderii consumului |
| Insolvențe transport rutier mărfuri | +73% | Efect al scăderii volumelor transportate |
| Insolvențe construcții clădiri | +38% | Termene mari de plată, cost ridicat al capitalului |
| Rată NPL companii nefinanciare | 5,6% | Dublul mediei bancare generale (2,8%) |
| Finanțare bancară/IFN din pasive | 8,8% | Vs. 50% regiune, 100% medie UE |
| Vânzări retail România, iulie 2026 | -5,7% an/an | Cea mai mare scădere din UE |
| Deficit cont curent România, T2 2026 | 7,8 mld. € | Locul 1 în UE |
De ce piața creanțelor neperformante B2B rămâne subdezvoltată
Un aspect structural adițional este limitarea pieței de vânzare a creanțelor neperformante pe segmentul B2B, comparativ cu segmentul B2C (retail de consum), unde cesiunea de portofolii NPL este o practică consacrată. În absența unui mecanism matur de tranzacționare a creanțelor comerciale între companii, firmele afectate de blocaje de plată dispun de opțiuni limitate pentru a-și curăța bilanțul rapid, altele decât recuperarea directă sau acțiunea juridică.
Această lacună amplifică timpul de blocare a capitalului de lucru în economia reală și crește presiunea pe departamentele de risc și colectare ale companiilor expuse pe sectoarele critice.
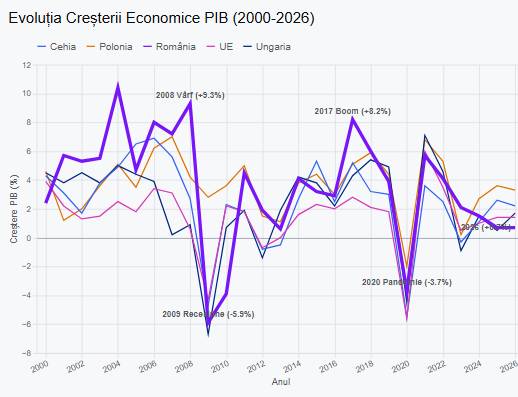 Creșterea economică a României a convers cu media regională în 2026, după un deceniu de avans peste Polonia, Cehia și Ungaria. Sursă: date agregate Eurostat/INS.
Ce ar trebui să facă departamentele de risc comercial
Combinația dintre rata NPL de 5,6%, subintermedierea bancară de 8,8% și explozia insolvențelor din HoReCa, transport și construcții impune o schimbare de postură din partea companiilor expuse pe aceste sectoare:
- Tranziția spre avansuri și garantare — limitarea livrărilor pe credit comercial simplu și solicitarea de bilete la ordin sau plată parțială în avans pentru clienții din sectoarele cu risc ridicat.
- Monitorizare zilnică a partenerilor — urmărirea activă a buletinelor de insolvență pentru identificarea primelor semne de incident de plată.
- Acționare juridică timpurie — recuperarea creanțelor din prima fază de întârziere, nu după acumularea unor restanțe mari, pentru a reduce timpul mediu de reacție de la 90 de zile la sub 15 zile de la scadență.
Întrebări frecvente
Câte dosare de insolvență au fost deschise în septembrie 2026 în România?
În septembrie 2026 au fost deschise 869 de dosare de insolvență la nivel național, cu o concentrare semnificativă în sectoarele HoReCa, transport rutier de mărfuri și construcții de clădiri.
De ce au crescut insolvențele în restaurante cu 233%?
Creșterea reflectă scăderea puterii de cumpărare a populației. Restaurantele sunt printre primele cheltuieli eliminate din bugetul de familie atunci când venitul disponibil scade, făcând din insolvențele HoReCa un indicator avansat al contracției consumului.
Ce înseamnă o rată NPL de 5,6% la companiile nefinanciare?
Înseamnă că 5,6% din creditele acordate companiilor nefinanciare din România sunt neperformante, dublu față de rata generală a sectorului bancar (2,8%). Indicatorul arată o deteriorare a capacității companiilor din sectorul real de a-și deservi datoriile.
De ce companiile românești se finanțează prin credit comercial inter-companii?
Finanțarea bancară și IFN acoperă doar 8,8% din pasivele companiilor din România, mult sub media regională (50%) și europeană (100%). Această subintermediere cronică forțează firmele să se bazeze pe amânarea reciprocă a plăților, ceea ce crește expunerea la efectul de domino în caz de neplată.
Este dezvoltată piața de vânzare a creanțelor neperformante B2B în România?
Nu, piața de tranzacționare a creanțelor neperformante este semnificativ mai puțin dezvoltată pe segmentul B2B comparativ cu segmentul B2C, limitând opțiunile companiilor de a-și curăța rapid bilanțul în fața blocajelor de plată.
Newsletter Analize Financiare
Primește lunar analize exclusive despre recuperare creanțe B2B, tendințe piață și strategii de optimizare cash flow direct în inbox.
🔒 Datele dvs. sunt confidențiale. Vă puteți dezabona oricând.
Citiți și aceste analize
Comentarii (0)
Nu există comentarii încă. Fii primul care comentează!