Rezumat & Idei-cheie
Piața recuperării de creanțe B2B se transformă sub presiunea insolvențelor record, adoptând tehnologii Agentic AI pentru a înlocui metodele clasice ineficiente.
- Metodele tradiționale de colectare devin depășite în fața instabilității economice curente.
- Tranziția către Agentic AI optimizează gestionarea creanțelor în contextul blocajelor de lichiditate.
- Insolvențele comerciale ating niveluri record, impunând strategii proactive de recuperare.
Recuperarea creanțelor B2B intră în era inteligenței artificiale autonome, pe fondul unui val record de insolvențe
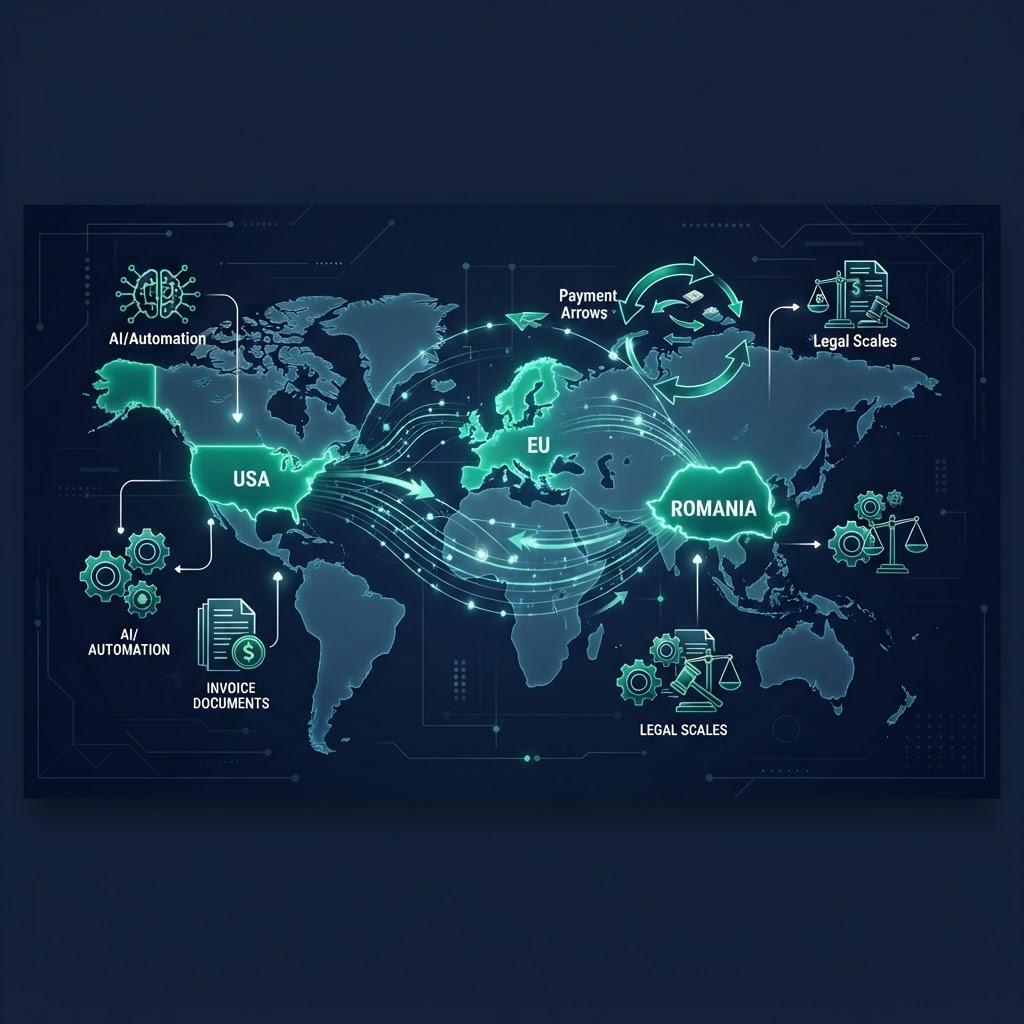
Piața globală a recuperării creanțelor comerciale trăiește, în această toamnă, una dintre cele mai importante transformări din ultimul deceniu. Între august și octombrie 2026, rapoarte venite din Statele Unite, Uniunea Europeană și România converg spre o singură concluzie: metodele clasice de colectare — apelurile telefonice repetate, scrisorile standard, campaniile de email în masă — nu mai țin pasul cu realitatea economică actuală. Numărul record de insolvențe comerciale, combinat cu presiunea inflaționistă persistentă și blocajele de lichiditate din lanțurile de aprovizionare, obligă directorii financiari să regândească din temelii strategiile de încasare. Răspunsul pieței vine printr-un concept care câștigă rapid teren: Agentic AI — agenți de inteligență artificială autonomi, capabili să negocieze și să încheie planuri de plată fără intervenție umană, în limite de risc prestabilite. Este o schimbare de paradigmă pe care niciun CFO nu își mai permite să o ignore.
SUA: falimentele record forțează ieșirea din zona de confort operațională
Analiza „The 2026 B2B Debt Landscape", publicată de Burt and Associates și adresată direct directorilor financiari și controlorilor corporativi, confirmă ceea ce multe companii americane simt deja pe propria piele: eșecurile de business au atins un maxim al ultimilor ani, alimentate de presiuni inflaționiste care nu dau semne de relaxare. Datele relevă că metodele tradiționale de colectare internă — așa-numitele fluxuri „first-party", nespecializate — înregistrează randamente tot mai modeste. Compresia marjelor de profit reduce drastic toleranța companiilor la creanțele neîncasate, iar concluzia operațională este una fermă: externalizarea sau automatizarea fluxurilor de recuperare nu mai este o opțiune, ci o necesitate.
În același registru, dar cu un impact care a devenit viral în industria de specialitate, TrueAccord publică „Top 5 Debt Collection Trends to Watch Through the End of 2026" — un articol care declară oficial moartă abordarea „one-size-fits-all". Specialiștii atrag atenția că simpla creștere a volumului de mesaje standard nu mai produce rezultate; viitorul imediat al colectării B2B se construiește pe cinci piloni tehnologici. Primul este analiza intenției, prin care algoritmii de AI clasifică debitorii comerciali în funcție de semnale comportamentale — răspunsuri la email, deschiderea portalurilor de plată, istoricul comportamentului de plată — și adaptează strategia de contact în timp real. Al doilea pilon este omnichannel-ul personalizat, care renunță la campaniile masive în favoarea secvențelor adaptive, calibrate pe canalul preferat al fiecărui debitor. Urmează reeșalonarea dinamică, respectiv generarea automată a ofertelor de plată în rate, în funcție de capacitatea financiară estimată a datornicului, și, cel mai disruptiv dintre toate, Agentic AI — agenții autonomi care duc negocierea până la capăt, inclusiv semnarea planurilor de plată, fără ca un operator uman să intervină. Lista se închide cu compliance-ul automatizat, care monitorizează în timp real conformitatea cu reglementările FDCPA și cele statutare, reducând semnificativ expunerea la litigii.
Uniunea Europeană: Italia blochează capitalul de lucru, Olanda rămâne reperul disciplinei de plată
Dincolo de Atlantic, raportul „B2B Payment Practices Trends in Western Europe 2026", semnat de Atradius, s-a impus drept cel mai citat material de toamnă în presa economică europeană — și nu e de mirare, dată fiind cifra pe care o scoate la iveală. Aproximativ un sfert din facturile B2B din Europa de Vest ajung la scadență neplătite, iar tendința indică o presiune tot mai mare asupra capitalului de lucru al companiilor din regiune. Italia se detașează negativ, cu cele mai mari întârzieri de plată din Europa de Vest, blocând masiv lichiditățile firmelor care fac afaceri cu parteneri italieni. La polul opus, Olanda își confirmă reputația de piață cu cea mai solidă cultură a plăților la termen, cu întârzieri minime și o pondere redusă a facturilor restante. Germania se situează într-o zonă intermediară, cu aproximativ 25% din facturi plătite cu întârziere și o tendință vizibilă de deteriorare, în timp ce Franța înregistrează un nivel al întârzierilor peste media regională, cu presiuni tot mai mari asupra DSO (Days Sales Outstanding) al companiilor furnizoare.
Pentru companiile românești care exportă pe aceste piețe, implicațiile sunt directe și imediate: politicile de credit comercial trebuie calibrate diferențiat, în funcție de țara de destinație. Partenerii italieni, în particular, necesită garanții suplimentare sau asigurare de credit comercial (trade credit insurance) pentru a limita expunerea la riscul de neplată.
Un al doilea raport european, „B2B Debt Collection Service Market Size & Omnichannel Success", publicat de Business Research Insights în august-septembrie 2026, oferă o perspectivă de piață cu rezonanță puternică în rândul agențiilor de colectare și al furnizorilor de software ERP. Analiza evaluează piața globală de servicii de recuperare a creanțelor B2B la 4,98 miliarde de dolari în 2026, cu o traiectorie de creștere accelerată (CAGR ridicat), alimentată deopotrivă de volumul record de insolvențe și de valul de digitalizare din industrie. Segmentul dominant rămâne cel al serviciilor de colectare amiabilă B2B, dar cel care crește cel mai rapid este software-ul ERP cu module de colectare integrate. Concluzia operațională cu cel mai mare impact practic: companiile care adoptă strategii omnichannel — integrarea automată de email, SMS și portaluri de plată dedicate — obțin o rată de succes a rezolvării amiabile mai mare cu 40% față de metodele clasice, bazate pe scrisori fizice și apeluri telefonice.
România: deficitul record de cont curent declanșează o alertă de lichiditate în lanțurile B2B
Pe plan local, atenția comunității de business a fost acaparată la începutul lunii octombrie 2026 de datele Eurostat, preluate și analizate de Digi Economic și Curs de Guvernare. România a înregistrat cel mai mare deficit de cont curent din Uniunea Europeană în trimestrul doi din 2026, de 7,8 miliarde de euro — un indicator macroeconomic care a declanșat practic o alertă de lichiditate în lanțurile de aprovizionare B2B autohtone. Mecanismul de propagare este unul clasic, dar nu mai puțin îngrijorător: deficitul de cont curent pune presiune pe balanța de plăți externe, aceasta contractă lichiditatea disponibilă în lanțurile comerciale, iar întârzierile de plată se transmit pe verticală, de la furnizor la client și, în final, la debitorul final. Rezultatul este un efect de cascadă — închideri succesive de firme, în special în segmentul IMM-urilor, unde capitalul de lucru este oricum limitat — care alimentează, la rândul său, creșterea numărului de creanțe neperformante și, implicit, cererea pentru servicii de recuperare rapidă și specializată.
Specialiștii atrag atenția că acest indicator macroeconomic — deficitul de cont curent — funcționează ca un semnal de avertizare timpurie pentru sănătatea financiară a întregului sector B2B românesc, iar directorii financiari ar face bine să îl monitorizeze cu aceeași atenție cu care urmăresc indicatorii proprii de DSO și cash-flow.
Pe fondul acestei presiuni, un alt material de interes major pentru companiile românești cu activitate de export este „Ghidul Procedurilor Rapide de Recuperare în Soft-Litigation 2026", semnat de Pantilimon și Analize Juridice B2B. Articolul analizează eficiența curentă a două mecanisme procedurale esențiale: ordonanța de plată, reglementată prin Art. 1.014-1.025 din Noul Cod de Procedură Civilă, și Titlul Executoriu European (Ordonanța Europeană de Plată), folosit la scară tot mai largă pentru facturile necontestate cu caracter transfrontalier. Diferența față de procesul comercial clasic este una radicală: în timp ce litigiul standard durează între 6 și 18 luni și implică costuri ridicate, ambele proceduri rapide se finalizează în 1-3 luni, la un cost semnificativ mai mic. Condiția esențială pentru aplicabilitate este ca creanța să fie certă, lichidă și exigibilă, iar factura să nu fie contestată — situație care, de altfel, descrie majoritatea creanțelor comerciale B2B din piață. Pentru companiile cu parteneri în Uniunea Europeană, Titlul Executoriu European oferă în plus avantajul recunoașterii automate în toate statele membre, eliminând nevoia unor proceduri de exequatur separate.
Sinteza transversală: trei tendințe care redefinesc industria
Privite împreună, cele șase analize desenează trei direcții de evoluție care, mai mult decât probabil, vor defini standardul operațional al industriei pentru perioada 2026-2027.
Prima tendință marchează trecerea de la volum la precizie. Toate sursele analizate converg spre aceeași concluzie: strategia bazată pe multiplicarea apelurilor, scrisorilor și mesajelor standard își pierde eficiența. Direcția câștigătoare este analiza intenției combinată cu personalizarea — clasificarea debitorilor după comportament și adaptarea în timp real a canalului și a mesajului de contact.
A doua tendință este consolidarea Agentic AI ca răspuns direct la valul record de insolvențe. Volumul de creanțe neperformante din SUA, UE și România a depășit deja capacitatea operațională a echipelor umane de colectare, iar agenții autonomi — care negociază și finalizează planuri de plată în limite de risc prestabilite — devin soluția operațională de referință, cu beneficii duble: cost per dosar mai mic și rată de recuperare mai mare.
A treia tendință ține de convergența dintre tehnologie și procedură juridică. Pe măsură ce faza amiabilă se digitalizează masiv, legislația oferă instrumente procedurale tot mai rapide — ordonanța de plată și Titlul Executoriu European — care comprimă durata și costul recuperării judiciare. Combinația dintre Agentic AI, folosit în faza amiabilă, și procedurile rapide de soft-litigation, aplicate în faza judiciară, se profilează drept modelul operațional optim al următorilor doi ani.
Ce ar trebui să facă, concret, companiile românești
Pentru directorii financiari și managerii de credit din România, concluziile acestor rapoarte se traduc în șase direcții de acțiune imediată. Politicile de credit comercial trebuie calibrate diferențiat, în funcție de țara de destinație a exporturilor — raportul Atradius oferă deja un reper clar în acest sens. În faza amiabilă, adoptarea unei strategii omnichannel poate aduce un plus de până la 40% în rata de succes a recuperării, un avantaj pe care puține companii își permit să îl ignore. Pentru volumele mari de creanțe, evaluarea tranziției spre Agentic AI merită să intre pe agenda strategică, având în vedere potențialul de reducere a costurilor și de creștere a ratei de recuperare. Pentru facturile necontestate, ordonanța de plată rămâne cel mai eficient instrument local — rapidă, cu durată de 1-3 luni și cost redus — în timp ce pentru creanțele transfrontaliere, Titlul Executoriu European oferă recunoaștere automată în toate statele Uniunii Europene. Nu în ultimul rând, monitorizarea deficitului de cont curent și a altor indicatori macroeconomici similari ar trebui integrată ca semnal timpuriu de avertizare în procesul de evaluare a riscului de credit al partenerilor comerciali.
Concluzia pentru executivii din zona financiară este una simplă, dar greu de ignorat: piața recuperării creanțelor B2B nu mai oferă loc pentru improvizație. Între insolvențe record, blocaje de lichiditate și o nouă generație de instrumente tehnologice și juridice, companiile care își modernizează din timp fluxurile de colectare vor avea un avantaj competitiv real în următorii doi-trei ani — iar cele care rămân ancorate în metodele clasice riscă să plătească, literalmente, prețul inerției.
Articol publicat de GetONrecovery — experți în recuperarea creanțelor B2B din 2004. Pentru consultanță personalizată, contactați-ne la start@getonrecovery.tech.
Surse și referințe
Banca Națională a României – date macroeconomice și stabilitate financiară
Banca Națională a României
Eurostat – statistici oficiale ale Uniunii Europene
Comisia Europeană / Eurostat
Federal Reserve – date economice și politici monetare SUA
Federal Reserve (FED)
Ziarul Financiar – analize și știri de business
Ziarul Financiar
INSSE – Institutul Național de Statistică România
INSSE (Institutul Național de Statistică)
Newsletter Analize Financiare
Primește lunar analize exclusive despre recuperare creanțe B2B, tendințe piață și strategii de optimizare cash flow direct în inbox.
🔒 Datele dvs. sunt confidențiale. Vă puteți dezabona oricând.
Citiți și aceste analize
Comentarii (0)
Nu există comentarii încă. Fii primul care comentează!