Rezumat & Idei-cheie
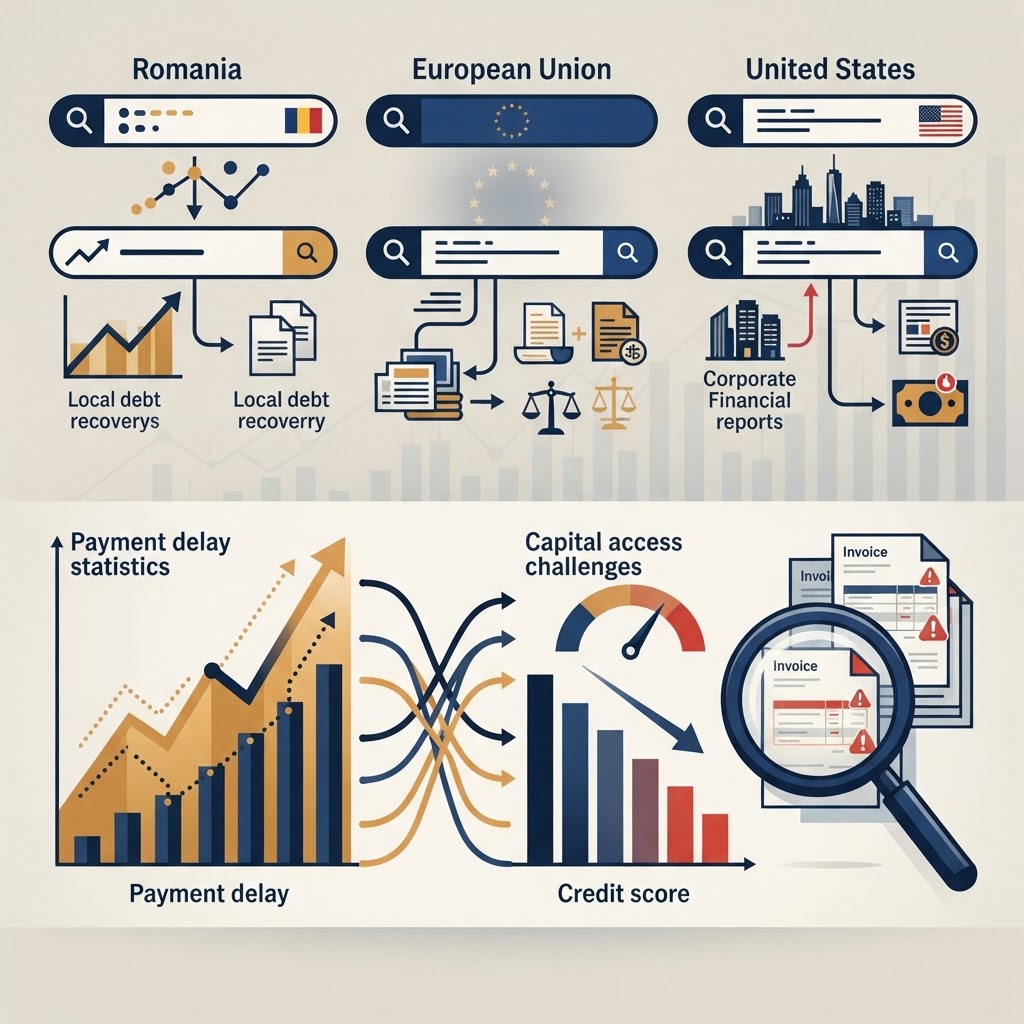
Tiparele de căutare Google privind recuperarea creanțelor B2B reflectă diferențe majore de maturitate economică între România, UE și SUA.
- Există un decalaj semnificativ în accesul la capital între România (20% credit/PIB) și economiile dezvoltate (80% SUA).
- Întârzierile de plată variază de la 10-15 zile în SUA la peste 46 de zile în România.
- Intenția de căutare a companiilor este dictată de cutumele de business specifice fiecărei regiuni.
1. Primele șase subiecte de căutare pe Google privind recuperarea creanțelor B2B
În sinteză: analiza tiparelor de căutare pe Google din anul 2026, realizată pe trei piețe de referință — România, Uniunea Europeană și Statele Unite ale Americii — demonstrează că, în timp ce subiectul fundamental este comun tuturor (facturile neîncasate), intenția de căutare și momentul în care aceasta se manifestă diferă fundamental de la o piață la alta. Tabelul de mai jos sintetizează cele mai frecvente șase subiecte, comparate pe regiuni.
Tabel comparativ: primele șase subiecte de căutare privind B2B debt collection (2026)
| # | Subiect de căutare | România (RO) | Uniunea Europeană (UE) | Statele Unite (SUA) |
|---|---|---|---|---|
| 1 | Modalități de recuperare a facturilor neachitate | „recuperare creanțe", „facturi neîncasate" — căutare reactivă, inițiată după 60 de zile de întârziere | „how to collect unpaid invoices", „B2B debt recovery" — căutare mixtă, preventiv-reactivă | „how to collect unpaid invoices", „collecting unpaid invoices" — căutare orientată spre soluții juridice rapide |
| 2 | Model de somație / demand letter | „model somație", „model notificare neplată" — căutare de modele gratuite | „demand letter template", „letter of demand" — căutare de modele și servicii juridice | „collection demand letter", „demand letter template" — căutare de modele și de avocați specializați |
| 3 | Firmă de recuperare creanțe / debt collection agency | „firmă recuperare creanțe", „agenție recuperare" — căutare tardivă, ulterioară epuizării demersurilor interne | „debt collection agency", „B2B collection service" — căutare timpurie, integrată în strategia comercială | „debt collection agency", „collection agency near me" — căutare orientată spre cost și conformitate cu FDCPA |
| 4 | Dobânda legală/legalitatea întârzierii la plată | „dobândă întârziere plată Legea 72/2013", „penalități neplată" — căutare de natură contabilă, pentru facturare | „statutory interest late payment", „Late Payment Directive" — căutare strategică, pentru negociere | „late payment interest", „statutory interest rate" — căutare orientată spre conformitatea cu reglementările statale |
| 5 | Insolvență / faliment al debitorului | „procedură insolvență", „cum declar debitor insolvent" — căutare reactivă, ulterioară blocajului financiar | „insolvency proceedings", „cross-border insolvency" — căutare preventivă, pentru evaluarea riscului | „bankruptcy filing", „Chapter 11" — căutare de management al riscului, cu caracter timpuriu |
| 6 | Verificare bonitate / credit check | „verificare bonitate firmă", „raport risc companie" — căutare cu frecvență redusă, de natură reactivă | „credit check company", „business credit report" — căutare standard, preventivă | „business credit check", „credit risk assessment" — căutare sistemică, integrată în procesul de onboarding |
2. Interpretarea diferențelor privind tiparele de accesare a informației
În sinteză: cele trei piețe caută aceleași șase subiecte, însă în momente diferite ale ciclului de întârziere, cu intenții diferite și prin instrumente diferite. Diferența nu este de natură culturală, ci reflectă gradul de maturitate al pieței de credit.
România: căutare reactivă, tardivă, orientată spre modele predefinite
- Expresiile „model somație" și „firmă recuperare creanțe" sunt căutate după mai mult de 60 de zile de întârziere — adică ulterior momentului în care riscul s-a transformat deja într-o pierdere probabilă;
- Căutarea referitoare la „verificare bonitate" are frecvență redusă și caracter reactiv — companiile verifică debitorul după neplată, nu anterior acordării creditului comercial;
- Căutările sunt orientate preponderent spre modele gratuite și soluții contabile, nu spre servicii specializate integrate;
- Accesul la informație este fragmentat: contabilii consultă portaluri de specialitate (PortalCodulFiscal, PortalContabilitate), nu platforme integrate de gestionare a riscului de credit.
Uniunea Europeană: căutare mixtă, preventiv-reactivă, orientată spre proceduri
- „demand letter template" și „debt collection agency" sunt căutate în primele 30–60 de zile de întârziere;
- Căutarea „credit check company" are caracter standard și preventiv — face parte din procesul de onboarding al clienților noi;
- Căutările sunt orientate spre proceduri juridice și conformitate reglementară (Regulamentul Bruxelles I bis, Directiva privind combaterea întârzierii plăților, Directiva privind creditele de consum);
- Accesul la informație este integrat: platforme precum Intrum, Coface și Allianz Trade oferă rapoarte de credit, asigurare și servicii de recuperare într-un flux unitar.
Statele Unite: căutare timpurie, orientată spre cost și conformitate
- „demand letter" și „collection agency" sunt căutate în primele 7–30 de zile de întârziere — conform practicii recomandate de LegalShield (demers de follow-up în 7–10 zile);
- Căutarea „business credit check" are caracter sistemic — este integrată în software-ul de contabilitate și în fluxul de onboarding;
- Căutările sunt orientate spre conformitatea cu FDCPA și legislația statală (New York, Colorado) — întrucât sancțiunile pentru neconformitate sunt semnificative;
- Accesul la informație este digitalizat: platforme omnichannel (TrueAccord, Optio) care combină e-mailul, SMS-ul și inteligența artificială (AI), în funcție de preferințele debitorului.
3. Corelația cu indicatorii macroeconomici: întârzierile de plată, accesul la capital și căutarea de soluții
În sinteză: tiparele de căutare nu sunt întâmplătoare — acestea corespund tiparelor macroeconomice privind întârzierea plăților și accesul la capital. Datele Intrum (European Payment Report 2026), Sierra Quadrant, ONRC și SBA confirmă această corelație.
3.1. Întârzierile de plată — tendință ascendentă generalizată, cu intensitate diferențiată
| Indicator | România | UE (medie) | SUA |
|---|---|---|---|
| Facturi plătite cu întârziere | peste 40% (Sierra Quadrant) | 12% din venituri (Intrum EPR 2026) | aproximativ 13% (Federal Reserve SBCF) |
| Marja de întârziere a plății B2B (zile peste termen) | peste 46 de zile (multe cazuri peste 60 de zile) | 20 de zile (2026), în creștere de la 16 zile (2023) | aproximativ 10–15 zile |
| Termenul mediu de plată B2B | 85 de zile (start-up.ro) | 63 de zile (2026), în creștere de la 60 de zile (2025) | aproximativ 30–45 de zile |
| Venituri încasate cu întârziere peste pragul de sustenabilitate | da (prag de 12,08% depășit) | da (12,13% față de pragul de 12,08%) | sub pragul respectiv |
| Firme care plătesc furnizorii cu întârziere din cauza neîncasării | peste 60% (estimat) | 62% (Intrum) | aproximativ 40% |
Corelația cu tiparele de căutare: în România, întârzierile sunt cele mai ridicate (marjă de peste 46 de zile, termen mediu de 85 de zile), iar căutările sunt cele mai reactive (ulterioare unei perioade de 60 de zile). În SUA, întârzierile sunt cele mai reduse (marjă de 10–15 zile), iar căutările sunt cele mai timpurii (7–30 de zile). Căutarea devine reactivă exact în momentul în care întârzierea excedează capacitatea internă de gestionare — moment în care, în cazul României, pierderea este deja probabilă.
3.2. Accesul la capital — determinantul implicit al comportamentului de căutare
| Indicator | România | UE (medie) | SUA |
|---|---|---|---|
| Credit acordat sectorului privat / PIB | aproximativ 20% | aproximativ 50–60% | aproximativ 75–80% |
| Active bancare / PIB | aproximativ 51% | peste 100% | peste 200% |
| Credit comercial în tranzacțiile B2B | 52% din tranzacții | aproximativ 40–45% | aproximativ 30–35% |
| Gradul de penetrare a asigurării de credit comercial | sub 5% | aproximativ 15–25% | aproximativ 20–30% |
| Durata de aprobare a creditului pentru investiții | durată extinsă, rată ridicată de respingere | durată medie (KfW: 4–8 săptămâni) | durată redusă (SBA: 10–90 de zile, majoritar 10–30 de zile) |
Corelația cu tiparele de căutare: accesul limitat la capitalul bancar determină companiile românești să substituie creditul bancar cu creditul comercial (52% din tranzacțiile B2B). Cu cât o companie depinde mai mult de creditul comercial, cu atât căutarea soluțiilor de recuperare este mai tardivă — întrucât întârzierea este percepută ca fiind „normală" până în momentul în care devine critică. În SUA, unde creditul bancar este accesibil, companiile delimitează clar creditul comercial de gestionarea riscului și caută soluții în stadii timpurii.
3.3. Căutarea de soluții — indicator invers al maturității pieței
| Indicator de comportament | România | UE | SUA |
|---|---|---|---|
| Căutare preventivă (verificare de credit anterioară vânzării) | redusă | standard | sistemică |
| Căutare reactivă (recuperare după mai mult de 60 de zile) | dominantă | mixtă | marginală |
| Utilizarea inteligenței artificiale (AI) în procesul de recuperare | sub 10% | 66% (Intrum) | peste 70% |
| Asigurarea de credit comercial | sub 5% | 15–25% | 20–30% |
| Dimensiunea pieței B2B debt collection (estimare) | aproximativ 50–80 milioane EUR | aproximativ 2,5 miliarde EUR | aproximativ 4,98 miliarde USD (2026) |
Corelația identificată: căutarea de soluții este invers proporțională cu gradul de maturitate al pieței. În România, soluțiile sunt căutate tardiv și prin instrumente insuficient dezvoltate (modele gratuite), întrucât piața nu a internalizat recuperarea creanțelor ca funcție strategică. În SUA, soluțiile sunt căutate timpuriu și prin instrumente avansate (AI, abordare omnichannel, conformitate reglementară), întrucât costul inacțiunii este clar definit și semnificativ.
4. Cutumele de business care diferențiază cele trei piețe
În sinteză: tiparele de căutare și indicatorii macroeconomici reflectă cutume de business distincte. Unele dintre acestea accelerează efectul de cascadă (închideri succesive de firme), în timp ce altele determină reducerea încasărilor și creșterea pierderilor. Secțiunile următoare detaliază cele mai relevante cutume identificate.
4.1. Cutume care accelerează efectul de cascadă (închideri succesive de firme)
A. „Plata întârziată ca normă tacită" (România)
- peste 40% din facturi sunt plătite cu întârziere, 52% din tranzacțiile B2B se realizează pe credit comercial, iar termenul mediu de plată este de 85 de zile;
- Efect: o singură întârziere declanșează un efect de domino la nivelul lanțului de furnizori (construcții, transport);
- Date relevante: 62% dintre firmele din UE plătesc furnizorii cu întârziere din cauza neîncasării (Intrum) — procentul estimat pentru România fiind superior valorii de 60%;
- Această cutumă transformă întârzierea unui singur debitor în insolvența a 2–3 furnizori subsecvenți din lanțul comercial.
B. „Verificarea bonității ulterioară neplății" (România)
- Companiile verifică bonitatea debitorului după înregistrarea neplății, nu anterior acordării creditului comercial;
- Efect: expunerea la riscul de credit se acumulează nedetectată, iar în momentul identificării acesteia, intervenția este tardivă;
- Elemente de contrast: în SUA și UE, verificarea de credit este integrată în procesul de onboarding — creditul comercial fiind refuzat clienților cu risc ridicat;
- Această cutumă transformă fiecare vânzare pe credit comercial într-un pariu, nu într-o decizie de risc fundamentată.
C. „Recuperarea ca ultimă soluție, nu ca proces continuu" (România)
- „Firma recuperare creanțe" este căutată după mai mult de 60 de zile, moment în care debitorul se află deja în dificultate financiară sau în insolvență;
- Efect: rata de recuperare se reduce semnificativ — un debitor insolvent dispune, de regulă, de active deja ipotecate sau disimulate;
- Elemente de contrast: în SUA, demersul de follow-up debutează în 7–10 zile (LegalShield), iar în UE, în 30–60 de zile;
- Această cutumă reduce rata de recuperare de la 70–80% (în cazul intervenției în primele 30 de zile) la 20–30% (în cazul intervenției ulterioare celor 90 de zile).
4.2. Cutume care determină reducerea încasărilor și creșterea pierderilor
D. „Modelele gratuite în locul serviciilor specializate" (România)
- Se caută „model somație" cu titlu gratuit, în detrimentul unui serviciu juridic specializat;
- Efect: somația este redactată generic, fără referire la legislația aplicabilă (Legea 72/2013, noul Cod de procedură civilă) și fără calcularea corectă a dobânzii și a penalităților;
- Consecință: debitorul fie ignoră somația, fie o contestă, procedura prelungindu-se în consecință;
- Această cutumă transformă un instrument juridic eficient (ordonanța de plată, cu un timbru judiciar de 200 RON) într-o formalitate ineficace.
E. „Gestionarea recuperării de către departamentul contabil, nu de un specialist" (România)
- Recuperarea creanțelor este tratată ca funcție contabilă, nu ca funcție de management al riscului de credit;
- Efect: personalul contabil emite somații, însă nu dispune de instrumente de verificare a creditului, de asigurare de credit, de negociere a unui plan de plată sau de acțiune juridică specializată;
- Elemente de contrast: în SUA și UE, recuperarea este gestionată de echipe dedicate de credit management sau externalizată către agenții specializate;
- Această cutumă privează compania de instrumentele necesare exact în momentul în care are nevoie de acestea.
F. „Refuzul asigurării de credit comercial" (România)
- Gradul de penetrare a asigurării de credit comercial în România este sub 5%, comparativ cu 15–25% în UE și 20–30% în SUA;
- Efect: la intrarea unui debitor în insolvență (4.782 de firme în primele 8 luni din 2026), pierderea este suportată integral de furnizor;
- Elemente de contrast: în UE și SUA, asigurarea de credit (Allianz Trade, Coface, Euler Hermes) acoperă 80–90% din valoarea creanței;
- Această cutumă transformă o pierdere asigurabilă într-o pierdere integrală.
4.3. Cutume care contribuie la reducerea pierderilor (exemple de bună practică)
G. „Verificarea de credit anterioară vânzării" (SUA, UE)
- 39% dintre firmele din UE efectuează verificări de credit (Intrum, 2026), în creștere față de 37% (2025);
- În SUA, verificarea de credit este sistemică, fiind integrată în software-ul de contabilitate;
- Efect: refuzul creditului comercial pentru clienții cu risc ridicat previne producerea pierderii.
H. „Demersul de follow-up în primele 7–30 de zile" (SUA, UE)
- LegalShield (SUA): follow-up în 7–10 zile de la scadența neonorată;
- UE: acțiune în 30–60 de zile, prin demand letter și procedură simplificată;
- Efect: rata de recuperare în primele 30 de zile este de 70–80%, aceasta reducându-se la 20–30% ulterior celor 90 de zile.
I. „Inteligența artificială (AI) și abordarea omnichannel în procesul de recuperare" (SUA, UE)
- 66% dintre firmele din UE utilizează AI în gestionarea plăților (Intrum 2026), reducând costurile de urmărire cu aproximativ 20%;
- SUA: TrueAccord, Optio Solutions — colectare digitală omnichannel (e-mail, SMS), fundamentată pe preferințele debitorului;
- Efect: recuperare mai rapidă, mai eficientă din punct de vedere al costurilor și conformă cu reglementările, cu rate de răspuns superioare celor obținute prin apelul telefonic.
J. „Asigurarea de credit comercial" (UE, SUA)
- Transferă riscul de neplată către asigurator (Allianz Trade, Coface);
- Efect: la intrarea debitorului în insolvență, furnizorul recuperează 80–90% din valoarea creanței, comparativ cu 0–10% în absența acoperirii prin asigurare.
5. Concluzie: tiparele de căutare constituie un indicator al maturității pieței de credit
În sinteză: cele șase subiecte principale de căutare pe Google privind debt collection B2B sunt identice în România, UE și SUA. Elementele care diferă sunt momentul, intenția și instrumentele utilizate:
- România caută tardiv, reactiv, prin modele gratuite și prin intermediul departamentului contabil — întrucât piața de credit este subdezvoltată (raport credit/PIB de 20%), creditul comercial substituie creditul bancar (52% din tranzacțiile B2B), iar asigurarea de credit comercial este practic absentă (sub 5%);
- UE caută mixt, preventiv-reactiv, prin proceduri juridice și instrumente de asigurare — întrucât piața de credit este dezvoltată (raport credit/PIB de 50–60%) și instrumentele de transfer al riscului sunt disponibile;
- SUA caută timpuriu, sistemic, prin AI și cu respectarea conformității reglementare — întrucât piața de credit este matură (raport credit/PIB de 75–80%), verificarea de credit este integrată în procesul de onboarding, iar sancțiunile pentru neconformitate sunt semnificative.
Cutumele de business care accelerează efectul de cascadă (plata întârziată percepută ca normă, verificarea ulterioară neplății, recuperarea tratată ca ultimă soluție) și cele care determină reducerea încasărilor (modelele gratuite, gestionarea de către contabil în locul specialistului, refuzul asigurării) constituie simptome ale unei piețe de credit subdezvoltate — nu ale unei culturi antreprenoriale deficitare. Corelația este directă: cu cât accesul la capitalul bancar este mai redus, cu atât creditul comercial substituie în mai mare măsură finanțarea bancară, cu atât întârzierile sunt mai ridicate, căutarea soluțiilor este mai tardivă, iar pierderile sunt mai semnificative.
Soluția nu rezidă în intensificarea căutării tardive, ci în modificarea cutumelor existente: verificarea de credit anterioară vânzării, demersul de follow-up în primele 7–30 de zile, asigurarea de credit comercial, externalizarea către specialiști. Statele care au realizat această tranziție (Polonia, Cehia, Ungaria) au înregistrat o reducere a pierderilor și o creștere a ratei de recuperare. România dispune de același potențial — decizia fiind o chestiune de maturizare a pieței, nu de disponibilitate a resurselor.
Surse: Intrum European Payment Report 2026, Sierra Quadrant (analiza incidentelor de plată 2026), ONRC (statistici privind insolvențele 2024–2026), StartupCafe, Digi24, Economica.net, Allianz Trade (Barometrul Riscurilor), Coface, LegalShield, TrueAccord, Optio Solutions, Retrievables, FTC, Business Research Insights (B2B Debt Collection Service Market 2026), Comisia Europeană (Country Report Romania). Pentru servicii de credit check, asigurare de credit comercial și recuperare specializată de creanțe B2B, vă rugăm să ne contactați la start@getonrecovery.tech sau +40 743 223 224.
Surse și referințe
Banca Națională a României – date macroeconomice și stabilitate financiară
Banca Națională a României
Eurostat – statistici oficiale ale Uniunii Europene
Comisia Europeană / Eurostat
Federal Reserve – date economice și politici monetare SUA
Federal Reserve (FED)
Ziarul Financiar – analize și știri de business
Ziarul Financiar
INSSE – Institutul Național de Statistică România
INSSE (Institutul Național de Statistică)
Newsletter Analize Financiare
Primește lunar analize exclusive despre recuperare creanțe B2B, tendințe piață și strategii de optimizare cash flow direct în inbox.
🔒 Datele dvs. sunt confidențiale. Vă puteți dezabona oricând.
Citiți și aceste analize
Comentarii (0)
Nu există comentarii încă. Fii primul care comentează!